
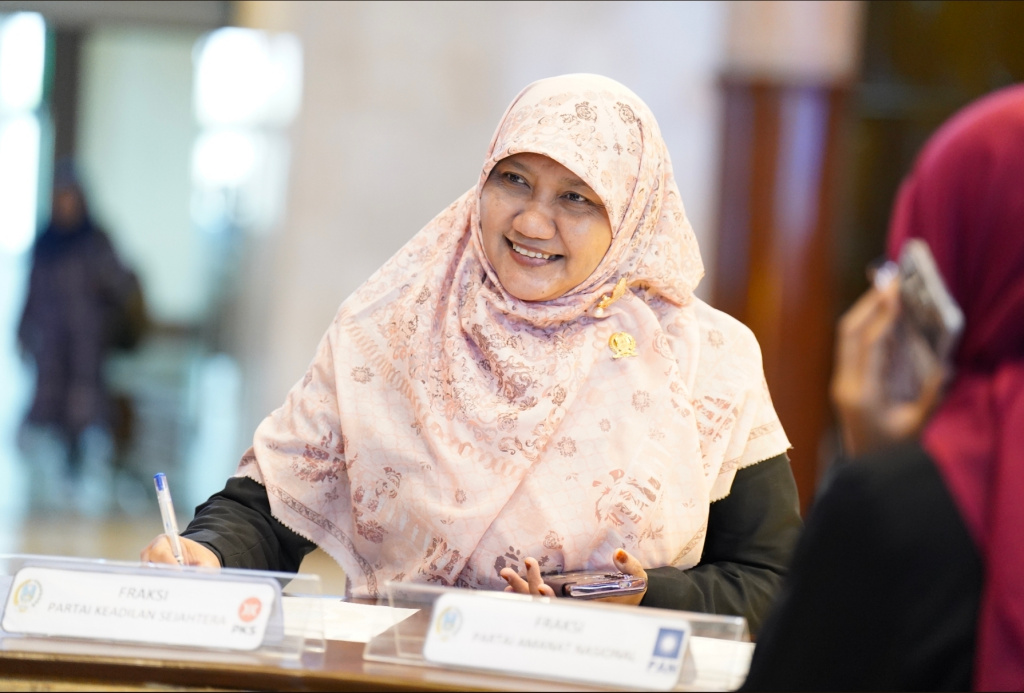
Oleh: Lilik Hendarwati, S.Ak., Ketua Fraksi PKS DPRD Provinsi Jawa Timur
Saat ini sedang proses pembahasan RAPBD 2027, rencana akan disahkan pada tangal 10 Nopember 2026 bertepatan dengan Hari Pahlawan. RAPBD Jawa Timur 2027 bukan kekurangan uang. Tantangannya adalah memastikan setiap rupiah menghasilkan perubahan. Total pendapatan daerah direncanakan sebesar Rp26.407.654.359.938,84, sedangkan belanja mencapai Rp27.423.477.737.698,87. Angkanya besar. Namun besarnya anggaran tidak otomatis berarti besarnya manfaat bagi rakyat. Untuk itulah perlu dikawal bersama agar besar angkanya dan besar juga dampaknya untuk rakyat.
Ukuran keberhasilan APBD seharusnya bukan berapa besar uang yang dibelanjakan, melainkan seberapa besar persoalan masyarakat yang berhasil diselesaikan. APBD tidak cukup hanya benar secara administratif. Ia harus terbukti secara substantif: uang publik harus berubah menjadi pelayanan, infrastruktur, kesempatan ekonomi, dan kesejahteraan.
Struktur pendapatan memberikan gambaran pertama. PAD direncanakan sebesar Rp17.707.052.064.938,84, atau 67,05 persen dari total pendapatan. Di dalamnya, pajak daerah mencapai Rp13.386.450.000.000,00 dan retribusi daerah sebesar Rp3.147.190.075.580,00. Keduanya menyumbang 93,37 persen PAD.
Kondisi ini menunjukkan kapasitas fiskal Jawa Timur yang kuat. Tetapi ada pertanyaan yang perlu dijawab: apakah pertumbuhan PAD merupakan cermin pertumbuhan ekonomi masyarakat, atau terutama hasil optimalisasi penerimaan dari basis pajak dan retribusi yang sudah ada?
Kemandirian fiskal yang sehat semestinya berjalan bersama dengan perluasan basis ekonomi. UMKM tumbuh, investasi berkembang, lapangan kerja bertambah, aktivitas ekonomi meningkat, lalu penerimaan daerah ikut meluas. Karena itu, strategi PAD tidak boleh hanya berorientasi pada intensifikasi penerimaan. Pemerintah harus memperbesar kemampuan masyarakat untuk menghasilkan penerimaan.
Tantangan berikutnya adalah belanja. Dari total belanja Rp27.423.477.737.698,87, belanja operasi mencapai Rp20.498.116.797.413,27, atau 74,75 persen. Belanja pegawai sebesar Rp8.511.768.361.079,00, belanja barang dan jasa Rp8.645.849.003.728,27, serta belanja hibah Rp3.298.832.732.606,00.
Besarnya belanja operasi tidak otomatis merupakan persoalan. Yang lebih penting adalah hubungan antara belanja dan hasil. Berapa rupiah yang dikeluarkan, berapa layanan yang dihasilkan, dan apa perubahan yang dirasakan masyarakat? Inilah prinsip value for money yang harus menjadi roh pengelolaan APBD.
Di sisi lain, belanja modal direncanakan sebesar Rp1.678.771.596.634,00, atau 6,12 persen dari total belanja. Angka ini perlu dibaca dalam konteks tema pembangunan Jawa Timur 2027: “Penguatan Pelayanan Dasar untuk Mendukung Pertumbuhan Ekonomi yang Berkualitas.” Tema tersebut membutuhkan dukungan infrastruktur yang memadai. Jalan, sumber daya air, fasilitas pendidikan, kesehatan, dan infrastruktur ekonomi harus benar-benar menjadi prioritas.
Karena itu, pemerintah perlu memastikan bahwa alokasi belanja modal tersebut mampu menjawab kebutuhan pelayanan dasar sekaligus menjadi fondasi pertumbuhan ekonomi. Bukan sebanyak mungkin proyek, tetapi proyek yang paling dibutuhkan dan paling besar manfaatnya.
Hal yang sama berlaku untuk pendidikan dan kesehatan. Pendidikan memperoleh alokasi Rp8.365.803.301.714,27, sedangkan kesehatan Rp5.567.670.279.000,00. Kita tentu perlu memastikan pemenuhan mandatory spending. Namun keberhasilan tidak boleh berhenti pada persentase anggaran. Pendidikan harus diukur dari kualitas guru, sarana-prasarana, akses, serta kemampuan menjawab kebutuhan SMA, SMK, pendidikan khusus dan kelompok rentan. Kesehatan pun demikian. Kita perlu melihat seberapa besar anggaran diarahkan pada pelayanan primer, promotif dan preventif. Anggaran kesehatan yang baik bukan hanya membuat masyarakat mampu berobat, tetapi juga membantu masyarakat tetap sehat.
Persoalan lain adalah defisit sebesar Rp1.015.823.377.760,03 yang ditutup melalui pembiayaan neto. Salah satu sumbernya adalah estimasi SiLPA 2026 sebesar Rp1.500.000.000.000,03. SiLPA merupakan instrumen pembiayaan yang sah. Tetapi kita perlu mengetahui bagaimana SilPA terbentuk. Apakah berasal dari efisiensi, surplus pendapatan, atau kegiatan yang tidak terlaksana? SiLPA bukan sekadar sumber pembiayaan. Ia juga cermin kualitas perencanaan dan pelaksanaan anggaran tahun sebelumnya.
Aspek pengawasan juga tidak boleh luput. Alokasi unsur pengawasan tercatat sebesar Rp66.696.292.476,00, sementara Nota Keuangan menyebut kebutuhan belanja pengawasan paling sedikit 0,30 persen dari total belanja daerah. Jika dihitung dari total belanja, 0,30 persen setara sekitar Rp82.270.433.213,10.
Angka ini tentu perlu dilihat berdasarkan basis penghitungan yang digunakan pemerintah. Kita tidak boleh terburu-buru menyimpulkan ketidakpatuhan. Justru pemerintah perlu menjelaskan secara transparan basis dan seluruh komponen penghitungan tersebut.
Lalu apa yang harus dilakukan?
Pertama, perluas basis PAD melalui pertumbuhan ekonomi, bukan sekadar mengejar intensifikasi pajak dan retribusi. Kedua, lakukan spending review terhadap program dan kegiatan. Setiap anggaran besar harus memiliki indikator output dan outcome yang jelas. Program yang manfaatnya rendah harus dievaluasi dan ruang fiskalnya diarahkan pada prioritas yang lebih berdampak.
Ketiga, prioritaskan belanja modal untuk pelayanan dasar dan infrastruktur ekonomi yang paling dibutuhkan masyarakat, dengan manfaat yang terukur. Keempat, transparansikan pembentukan SiLPA dan penghitungan mandatory spending pengawasan, sehingga publik dapat menilai kualitas perencanaan, pelaksanaan, dan pengawasan APBD secara utuh.
APBD yang baik adalah APBD yang mampu mengubah rupiah menjadi manfaat, program menjadi hasil, dan anggaran menjadi kesejahteraan masyarakat. APBD Jawa Timur 2027 karena itu tidak cukup hanya besar angkanya. Ia harus besar dampaknya. Semoga.{}

